
Western Union Deutschland
Western Union Apps · Finanzen
- Bewertung
- 4,4
- Downloads
- 10.00M
- Alterseinstufung
- USK ab 0 Jahren
Western Union Deutschland - Beschreibung
- App-Name
- Western Union Deutschland
- Paketname
- com.westernunion.moneytransferr3app.eu
- Entwickler
- Western Union Apps
- Kategorie
- Finanzen
- Zuletzt aktualisiert
- 21.04.2016
- Version
- 13.6
Western Union Deutschland - Screenshots
Analyse von TrendiApps
Wenn ich Geld aus Deutschland ins Ausland schicken möchte, will ich vor allem drei Dinge: einen verständlichen Ablauf, eine klare Kontrolle über den Auftrag und möglichst wenig Rätselraten darüber, was als Nächstes passiert. Genau dort setzt Western Union Deutschland an. Die kostenlose Finanz-App von Western Union Apps richtet sich an Menschen, die internationale Geldtransfers lieber am Smartphone vorbereiten, statt dafür jedes Mal eine Filiale aufzusuchen. In meinem Alltagstest wirkt sie weniger wie ein allgemeines Banking-Werkzeug und mehr wie ein fokussierter Begleiter für Überweisungen an Personen außerhalb Deutschlands.
Das ist besonders praktisch, wenn in einem Haushalt mehrere Menschen mit internationalen Zahlungen zu tun haben. Eine Person kann den Transfer vorbereiten, eine andere die Empfängerdaten gegenlesen oder den richtigen Zeitpunkt abstimmen. Trotzdem sollte man die App nicht mit einem gemeinsamen Familienkonto verwechseln. Sie ist ein persönliches Finanzwerkzeug, und gerade bei gemeinsam genutzten Geräten lohnt es sich, vor jeder Transaktion genau zu prüfen, welches Konto aktiv ist und wer den Auftrag tatsächlich abschickt.
Wie sich Western Union Deutschland im Alltag bewährt
Ich bewerte Western Union Deutschland im Alltag vor allem danach, ob sie mir hilft, einen internationalen Geldtransfer ohne Hektik vorzubereiten und die wichtigen Angaben bewusst zu prüfen. Dabei geht es nicht nur um bequemes Tippen: Ich achte auch darauf, wie gut sich ein Auftrag in eine vernünftige Routine einfügt. Als Nächstes lohnt sich der Blick darauf, wie ich den ersten Transfer so angehe, dass aus der Einrichtung ein klarer und kontrollierter Ablauf wird.
Ein sinnvoller Helfer für internationale Zahlungen
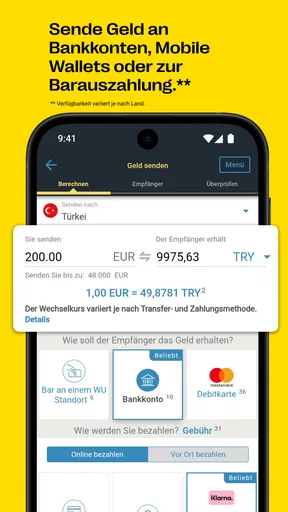
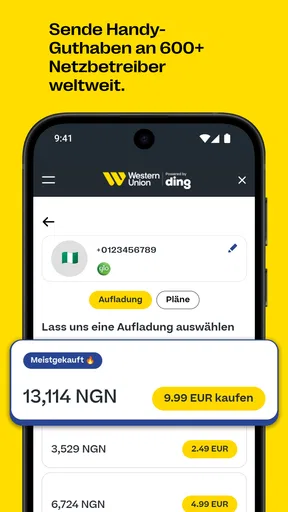
Die Grundidee ist schnell verstanden: Mit der App lässt sich Geld aus Deutschland ins Ausland senden. Das eignet sich etwa für regelmäßige Unterstützung von Angehörigen, eine kurzfristige Hilfe für jemanden auf Reisen oder eine Zahlung, bei der der Empfänger nicht einfach auf eine deutsche Bankverbindung zurückgreifen kann. Ich finde hilfreich, dass der Vorgang auf dem Smartphone gebündelt bleibt. Man muss nicht zwischen Messenger, Notizen und einer separaten Webseite wechseln, um den Transfer im Blick zu behalten.
Im Vergleich zu einer klassischen Filiale ist der mobile Weg bequemer, weil ich den Auftrag dort vorbereiten kann, wo der Bedarf entsteht. Gegenüber einer normalen Bank-App ist der Anwendungsbereich allerdings enger: Western Union Deutschland ist nicht dafür gedacht, mein gesamtes Girokonto zu verwalten oder meine täglichen Ausgaben zu kategorisieren. Wer nur gelegentlich eine gewöhnliche SEPA-Überweisung innerhalb Europas erledigt, fährt mit der eigenen Banking-App oft direkter. Für grenzüberschreitende Geldsendungen an bestimmte Personen ist der spezialisierte Ansatz dagegen nachvollziehbar.
Die Anwendung ist seit dem 21. April 2016 verfügbar und läuft ab Android 8.0. Das macht sie auch für viele ältere Android-Geräte interessant, sofern diese Version noch installiert ist. Die aktuelle Ausgabe ist Version 13.4. Im Google-Play-Umfeld kommt sie auf eine durchschnittliche Bewertung von 4,4 bei rund 149.000 Bewertungen; außerdem wurde sie über zehn Millionen Mal installiert. Diese Reichweite beweist nicht, dass jeder Transfer reibungslos passt, zeigt aber, dass die App für viele Nutzer ein etabliertes Werkzeug geworden ist.
Ein realistisches Szenario im gemeinsamen Haushalt
Stell dir vor, in einer Wohnung lebt ein Paar, dessen Familie in verschiedenen Ländern wohnt. Eine Person erhält am Nachmittag die Nachricht, dass ein Angehöriger kurzfristig Geld benötigt. Statt die Angaben sofort unter Zeitdruck einzutippen, öffnet sie die App, bereitet den Vorgang vor und bespricht die Empfängerdaten anschließend mit dem Partner. Vor dem endgültigen Absenden werden Name, Zielland und Betrag noch einmal gemeinsam gelesen. Diese kleine Pause ist wichtiger als sie klingt: Bei Geldtransfers kann ein Tippfehler unangenehmer sein als bei einer normalen Chatnachricht.
Diese Artikel könnten Sie interessieren
WEBTOON auf Android und iOS: Lesen im endlosen Bildlauf
Wortsuche im Wandel: Warum Word Search Journey mehr als schnelle Treffer braucht
Mapy.com im Alltag: Bessere Wege finden, auch ohne Netz
DramaBox im Vergleich: Kurze Dramen mit Sog, aber kein Ersatz für Netflix
Die Hörbibel findet ihren Platz im Alltag
InShot im Alltag: Warum schneller Videoschnitt oft wichtiger ist als kreative Freiheit
Für diesen Ablauf ist die App gut geeignet, weil sie die Zahlung an einem Ort konzentriert. Sie ersetzt aber keine gemeinsame Haushaltsregel. Ich würde vorher festlegen, wer internationale Transfers anstoßen darf, wer nur kontrolliert und wie Belege oder Bestätigungen aufbewahrt werden. Das ist keine besondere Funktion der Anwendung, sondern eine sinnvolle Arbeitsweise, wenn mehrere Menschen dasselbe Smartphone oder Tablet verwenden.
Gerade auf einem gemeinsam genutzten Gerät sollte niemand einfach davon ausgehen, dass der letzte sichtbare Bildschirm noch zum eigenen Vorgang gehört. Vor dem Start prüfe ich deshalb immer, ob das richtige persönliche Konto geöffnet ist und ob die Empfängerangaben zum aktuellen Auftrag passen. Wenn mehrere Personen nacheinander Geld senden, ist es besser, jeden Vorgang vollständig abzuschließen und die App danach nicht offen liegen zu lassen.
Einrichtung: bequem, aber mit klaren persönlichen Grenzen
Die App ist kostenlos erhältlich, doch „kostenlos“ beschreibt hier nur den Zugang zur Anwendung, nicht automatisch die Kosten jedes Transfers. Bei internationalen Geldsendungen können je nach Auftrag unterschiedliche Beträge, Wechselkurse oder Bedingungen eine Rolle spielen. Ich würde deshalb nie nur auf den eingegebenen Sendebetrag schauen, sondern den gesamten angezeigten Auftrag vor der Bestätigung aufmerksam lesen. Wer eine feste Summe beim Empfänger erreichen möchte, sollte besonders darauf achten, welche Summe tatsächlich ankommt und welche Kosten beim Absender entstehen.
Die Einrichtung sollte auf dem eigenen Gerät und mit den eigenen Kontodaten erfolgen. Ich halte es für keine gute Idee, ein persönliches Profil dauerhaft auf einem Familiengerät angemeldet zu lassen, wenn Kinder, Gäste oder Mitbewohner jederzeit Zugriff auf den Bildschirm haben könnten. Ein gemeinsames Gerät kann für die Abstimmung praktisch sein, aber die Verantwortung für das Konto bleibt bei der Person, die es eingerichtet hat.
Das ist auch der Punkt, an dem sich die App von einem gemeinsam verwalteten Haushaltskonto unterscheidet. Western Union Deutschland macht aus mehreren Nutzern keine automatisch zusammengehörige Gruppe. Wer die Zahlung für einen anderen Familienangehörigen vorbereitet, sollte daher transparent bleiben: Betrag, Empfänger, Zweck und Zeitpunkt gehören in die gemeinsame Absprache, nicht nur in den privaten App-Verlauf einer einzelnen Person.
Mein wichtigster Einrichtungstipp lautet deshalb: Erst die persönlichen Zugangsdaten sauber einrichten, dann die Nutzung im Haushalt organisatorisch klären. Wer diese beiden Ebenen vermischt, kann später nur schwer nachvollziehen, wer einen Transfer vorbereitet oder bestätigt hat. Bei einer einzelnen Zahlung mag das harmlos wirken; bei regelmäßiger Unterstützung von Verwandten wird eine klare Zuständigkeit schnell wertvoll.
Empfängerdaten gemeinsam koordinieren
Die größte praktische Fehlerquelle liegt meiner Einschätzung nach nicht im Öffnen der App, sondern in den Angaben zum Empfänger. Bei internationalen Zahlungen können Namen, Länder und weitere Details leicht aus einer alten Nachricht übernommen oder falsch geschrieben werden. Deshalb nutze ich die App nicht als Ersatz für die Kommunikation mit dem Empfänger. Ich kläre die Daten zuerst über einen vertrauenswürdigen Kanal und übertrage sie anschließend sorgfältig.
Für Haushalte mit mehreren Beteiligten funktioniert ein kurzer Vier-Augen-Schritt gut: Eine Person liest die Daten aus der Nachricht vor, die andere vergleicht sie mit dem gerade angelegten Auftrag. Danach wird der Betrag besprochen, bevor jemand bestätigt. Das ist keine eingebaute Familienfunktion, sondern eine einfache Routine, die besonders bei wiederkehrenden Zahlungen hilft. Wer jeden Monat an dieselbe Person sendet, sollte trotzdem nicht blind auf frühere Angaben vertrauen.
Ein weiterer nützlicher Ablauf ist die Trennung von Vorbereitung und Freigabe. Die Person, die den Bedarf zuerst bemerkt, kann alle Informationen sammeln. Die Person mit der finanziellen Verantwortung prüft anschließend den Auftrag und entscheidet, ob er gesendet wird. So bleibt die Kommunikation im Haushalt nachvollziehbar, ohne dass mehrere Personen gleichzeitig in derselben Sitzung herumtippen.
Ich würde außerdem den Zweck einer Zahlung außerhalb der App notieren, etwa in einer privaten Haushaltsnotiz. Die App ist für den Transfer gedacht, aber eine separate Übersicht kann bei mehreren Sendungen helfen, den Überblick zu behalten. Dabei sollten sensible Daten nicht offen auf einem gemeinsam zugänglichen Zettel stehen. Ein kurzer, neutraler Vermerk reicht meist aus, solange die zuständigen Erwachsenen wissen, worauf er sich bezieht.
Was die App bei Vertrauen und Alter leisten kann
Die Einstufung „USK ab 0 Jahren“ beschreibt die Altersfreigabe des Angebots, nicht die finanzielle Reife für eigenständige Geldtransfers. Ich würde daraus keinesfalls ableiten, dass Kinder die App unbeaufsichtigt verwenden sollten. Geld senden ist eine verantwortungsvolle Handlung, und die Entscheidung über Empfänger, Betrag und Zeitpunkt gehört in die Hände einer dafür verantwortlichen erwachsenen Person.
Für Jugendliche kann die App allenfalls im Rahmen einer begleiteten Erklärung interessant sein: Ein Elternteil kann zeigen, wie man Empfängerdaten sorgfältig liest, warum man Nachrichten mit Zahlungsaufforderungen nicht ungeprüft vertraut und weshalb eine Bestätigung nicht einfach weggetippt werden sollte. Das ist eher Finanzbildung als eigenständige Nutzung. Die App selbst ersetzt kein Gespräch über Betrug, Druck von außen oder den Schutz persönlicher Zugangsdaten.
Bei älteren Familienmitgliedern sehe ich einen anderen Vorteil. Wer sich mit Webseiten oder Filialabläufen schwertut, kann den mobilen Prozess möglicherweise leichter gemeinsam mit einer vertrauten Person durchgehen. Dabei sollte die helfende Person nicht automatisch das Konto übernehmen. Besser ist, die betreffende Person selbst entscheiden und die Angaben selbst kontrollieren zu lassen, während der Helfer nur erklärt, wo welche Information steht.
Vertrauen ist bei dieser Art von App wichtiger als ein besonders schnelles Tippen. Wenn jemand im Chat behauptet, dringend Geld zu benötigen, würde ich den Vorgang nicht allein deshalb starten, weil die Nachricht überzeugend klingt. Erst den Empfänger über einen unabhängigen Weg erreichen, die Identität prüfen und den Zweck verstehen; danach kann die App als Werkzeug dienen. Diese Vorsicht ist gerade bei gemeinsam genutzten Geräten wichtig, weil eine gut sichtbare Benachrichtigung sonst andere Haushaltsmitglieder zu einer voreiligen Aktion verleiten kann.
Stärken im Vergleich zu Filiale, Bank-App und anderen Diensten
Die Filiale hat den Vorteil der persönlichen Unterstützung. Wer eine ungewöhnliche Situation erklären muss oder sich bei internationalen Transfers unsicher fühlt, kann diesen direkten Kontakt schätzen. Dafür ist der Weg meist weniger spontan. Western Union Deutschland passt besser zu mir, wenn ich den Vorgang selbstständig am Smartphone vorbereiten und die Zahlung nicht an einen Besuch vor Ort koppeln möchte.
Eine gewöhnliche Bank-App bleibt die bessere Wahl, wenn der Empfänger ein passendes Bankkonto besitzt und eine normale Überweisung ausreicht. Sie ist dann bereits mit meinem täglichen Finanzhaushalt verbunden, und ich muss kein zusätzliches Werkzeug für einen einfachen Zahlungsvorgang verwenden. Die Western-Union-App spielt ihre Rolle dort aus, wo ein internationaler Geldtransfer im Mittelpunkt steht und der klassische Bankweg nicht meine bevorzugte Lösung ist.
Im Vergleich zu anderen spezialisierten Transferdiensten würde ich nicht nur auf die Oberfläche achten. Entscheidend sind für mich das Zielland, die gewünschte Empfangsart, die im konkreten Auftrag angezeigten Kosten und die Frage, wie vertraut der Empfänger mit dem jeweiligen Dienst ist. Ein Anbieter kann auf dem Papier günstiger wirken, aber weniger passend sein, wenn der Empfänger den Ablauf nicht kennt. Umgekehrt ist Western Union Deutschland nicht automatisch die beste Wahl für jede Strecke oder jeden Betrag.
Ein konkreter Trade-off ist also die Kombination aus Bekanntheit und Spezialisierung gegen die mögliche Komplexität internationaler Konditionen. Die App nimmt mir nicht jede Entscheidung ab. Ich muss den Auftrag prüfen, die Empfängerdaten richtig eingeben und die Kosten vor dem Absenden verstehen. Wer eine vollständig automatisierte Lösung erwartet, könnte sich dadurch ausgebremst fühlen; ich sehe diese Prüfschritte bei Geldtransfers eher als notwendige Sicherheitsbarriere.
Wo ich genauer hinschauen würde
Die App ist nicht ideal für Nutzer, die nur eine einzige sehr einfache Zahlung innerhalb des eigenen Landes erledigen möchten. Dafür wirkt ein normales Bankkonto meist direkter. Auch wer seine Finanzen grundsätzlich nicht auf dem Smartphone verwalten möchte, wird mit einer mobilen Transfer-App wahrscheinlich keine Freude haben. Die Anwendung ist zwar kostenlos und ab Android 8.0 nutzbar, aber ein unterstütztes Betriebssystem allein macht den Ablauf nicht automatisch passend für jede Person.
Eine weitere Grenze entsteht bei gemeinsamem Zugriff. Wenn mehrere Menschen dasselbe Gerät verwenden, kann die Koordination zwar leichter werden, aber auch die Verwechslungsgefahr steigen. Ich würde daher keine Zugangsdaten weitergeben, keine unklaren Entwürfe offen lassen und den Auftrag immer mit der Person abstimmen, deren Geld verwendet wird. Für eine Familie mit sehr unterschiedlichen Zuständigkeiten ist eine klare Haushaltsroutine wichtiger als die Frage, ob die App besonders schnell geöffnet wird.
Auch die hohe Verbreitung sollte niemand mit einer Garantie für den eigenen Einzelfall verwechseln. Die App hat viele Nutzer und eine starke durchschnittliche Bewertung, doch internationale Transfers hängen immer vom konkreten Ziel, den Empfängerangaben und den angezeigten Bedingungen ab. Mein Rat ist deshalb, bei einer neuen Empfängerstrecke zunächst besonders langsam vorzugehen und nicht aus Gewohnheit dieselben Schritte zu wiederholen.
Wenn mir ein Dienst vor allem wegen eines besonders günstigen Wechselkurses wichtig wäre, würde ich vor dem Absenden mehrere Optionen vergleichen. Wenn mir dagegen eine vertraute, auf internationale Sendungen ausgerichtete Anwendung und ein klarer mobiler Ablauf wichtiger sind, ist Western Union Deutschland eine überzeugende Kandidatin. Die richtige Wahl hängt also nicht nur davon ab, ob die App funktioniert, sondern davon, welche Priorität ich bei Kosten, Gewohnheit, Empfangsmöglichkeiten und persönlicher Unterstützung setze.
Mein Haushaltsurteil nach der Nutzung
Für internationale Geldsendungen aus Deutschland ist Western Union Deutschland ein praktisches, fokussiertes Werkzeug, solange die persönliche Verantwortung klar bleibt. Ich mag, dass die App nicht versucht, ein komplettes Finanzuniversum zu sein. Sie konzentriert sich auf einen konkreten Bedarf und lässt sich dadurch gut in einen Alltag einbauen, in dem regelmäßig Geld an Menschen im Ausland geschickt wird.
Für den gemeinsamen Haushalt empfehle ich sie mit einer wichtigen Einschränkung: gemeinsames Prüfen ja, gemeinsames Konto ohne klare Grenzen nein. Eine erwachsene Person sollte die Zahlung verantworten, Empfängerdaten sollten vor jeder Sendung kontrolliert werden, und Kinder sollten nicht unbeaufsichtigt mit dem Vorgang umgehen. Wer diese Regeln einhält, kann die App sinnvoll nutzen, ohne die Bequemlichkeit mit blindem Vertrauen zu verwechseln.
Ich würde sie Freunden empfehlen, die eine mobile Alternative zur Filiale suchen und deren internationale Zahlungen nicht durch eine gewöhnliche Banküberweisung erledigt werden. Weniger passend ist sie für Menschen, die nur lokale Standardüberweisungen brauchen, konsequent alles über ihre Hausbank erledigen oder vor jeder internationalen Zahlung einen persönlichen Ansprechpartner wünschen. In meinem Urteil ist sie deshalb keine universelle Finanz-App, sondern eine solide Speziallösung für einen klar umrissenen Zweck.
Am Ende entscheidet nicht die Zahl der Installationen und auch nicht die kostenlose Bereitstellung über die Qualität des einzelnen Transfers. Entscheidend ist, ob ich den Auftrag aufmerksam vorbereite, die Bedingungen lese und im Haushalt eindeutig festlege, wer handeln darf. Wenn diese Grundlage stimmt, bietet Western Union Deutschland einen angenehm direkten Weg, internationale Unterstützung vom Smartphone aus zu organisieren.
Häufige Fragen zu Western Union Deutschland
Was ist Western Union Deutschland und wofür kann ich den Dienst nutzen?
Western Union Deutschland ist ein Geldtransferdienst, mit dem Sie Geld national oder international an andere Personen senden können. Je nach Zielland ist die Auszahlung auf ein Bankkonto, eine Zahlungskarte oder zur Abholung in einer Western-Union-Filiale möglich. Über die App oder Website lassen sich Transfers starten, Gebühren prüfen und der Status einer Überweisung verfolgen.
Welche Gebühren und Wechselkurse gelten bei Western Union Deutschland?
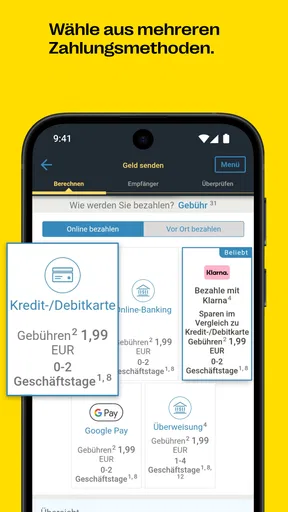
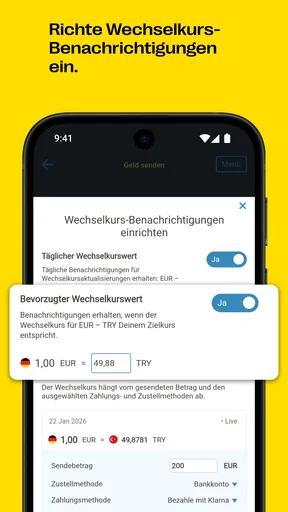
Die Kosten hängen unter anderem vom Überweisungsbetrag, Zielland, Zahlungsweg und der gewählten Auszahlungsmethode ab. Zusätzlich zur Transfergebühr kann Western Union am Wechselkurs verdienen. Vor dem Absenden werden normalerweise der zu zahlende Gesamtbetrag, der voraussichtliche Empfängerbetrag und der verwendete Wechselkurs angezeigt. Prüfen Sie diese Angaben sorgfältig, da sie je nach Transaktion variieren können.
Wie lange dauert eine Überweisung mit Western Union Deutschland?
Die Dauer hängt von mehreren Faktoren ab, beispielsweise von Zielland, Zahlungsart, Auszahlungsmethode, Bankverarbeitung und erforderlichen Sicherheitsprüfungen. Eine Bargeldabholung kann in vielen Fällen schneller verfügbar sein als eine Überweisung auf ein Bankkonto. Die angezeigte Lieferzeit ist jedoch nur eine Schätzung. Verzögerungen können durch Wochenenden, Feiertage oder zusätzliche Prüfungen entstehen.
Welche Daten und Dokumente benötige ich für einen Geldtransfer?
Für die Registrierung und einen Transfer werden üblicherweise persönliche Angaben wie Name, Adresse, Geburtsdatum und Kontaktdaten benötigt. Je nach Betrag, Zielland oder gesetzlichen Vorgaben kann Western Union zusätzlich einen gültigen Identitätsnachweis oder weitere Informationen verlangen. Die Angaben des Empfängers müssen exakt mit dessen Ausweisdokumenten beziehungsweise Bankdaten übereinstimmen, damit es nicht zu Verzögerungen kommt.
Ist Western Union Deutschland sicher und worauf sollte ich bei der Nutzung achten?
Western Union verwendet verschiedene Sicherheits- und Prüfmechanismen, dennoch sollten Nutzer bei Geldtransfers besonders vorsichtig sein. Senden Sie Geld nur an Personen, die Sie kennen und denen Sie vertrauen. Teilen Sie Transfernummern, Passwörter oder Bestätigungscodes niemals mit unbekannten Personen. Western Union wird Sie nicht auffordern, Geld für einen Gewinn, eine angebliche Behörde oder eine fremde Notlage zu überweisen.
Western Union Deutschland Vor- und Nachteile
Vorteile
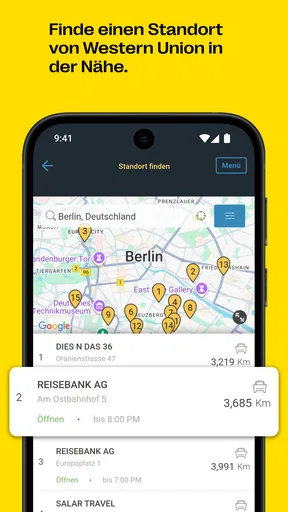
- Viele internationale Überweisungsziele und zahlreiche Abholstellen weltweit.
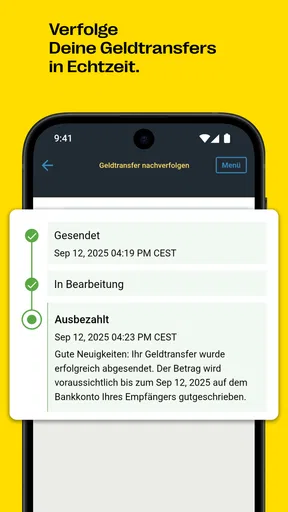
- Sendungsstatus lässt sich direkt in der App verfolgen.
- Empfänger benötigen für die Abholung kein eigenes Bankkonto.
- Mehrere Zahlungsoptionen
- darunter Karte und Banküberweisung.
- Wiederkehrende Empfänger können für spätere Transfers gespeichert werden.
Nachteile
- Gebühren und Wechselkurse variieren je nach Zielland und Zahlungsart.
- Nicht jede Funktion ist in allen Ländern oder Regionen verfügbar.
- Für die Identitätsprüfung können zusätzliche Dokumente erforderlich sein.
- Bargeldabholung hängt von Öffnungszeiten und Verfügbarkeit vor Ort ab.
- Stornierungen oder Rückerstattungen können mehrere Werktage dauern.
Bewertungen echter Nutzer
4,4
149.76K Bewertungen
- 575%
- 49%
- 34%
- 23%
- 19%


